Rok 2026 przyniósł przedsiębiorcom wiele zmian w podatkach, księgowości, raportowaniu oraz kontaktach z urzędami. Co ważne, nie wszystkie zmiany obowiązują od 1 stycznia i nie każda dotyczy każdego przedsiębiorcy.
W tym artykule zebraliśmy najważniejsze zmiany, wskazując od kiedy obowiązują i kogo dotyczą.
Najważniejsze zmiany w 2026 roku – w skrócie
| Od kiedy? | Zmiana | Kogo dotyczy? |
|---|---|---|
| 1 stycznia 2026 r. | Nowy wzór PKPiR | Podatników prowadzących PKPiR |
| 1 stycznia 2026 r. | Nowa ewidencja przychodów ryczałtowców | Podatników rozliczających ryczałt |
| 1 stycznia 2026 r. | Elektroniczne księgi i ewidencje – I etap | M.in. podatników PIT i ryczałtu składających JPK_V7M |
| 1 stycznia 2026 r. | Limit zwolnienia z VAT – 240 000 zł | Podatników spełniających warunki zwolnienia |
| 1 stycznia 2026 r. | Limit kasowego PIT – 2 mln zł | Przedsiębiorców spełniających warunki |
| 1 stycznia 2026 r. | Nowe limity samochodów zależne od CO₂ | Przedsiębiorców rozliczających samochody osobowe |
| 1 stycznia 2026 r. | Zmiany w amortyzacji budynków i budowli | Podatników spełniających warunki |
| 1 stycznia 2026 r. | Nowe limity podatkowe | Przedsiębiorców zależnie od formy działalności |
| 1 stycznia 2026 r. | Zmiany dotyczące składek ZUS i zdrowotnej | Przedsiębiorców |
| 1 lutego 2026 r. | Podstawowy zwrot VAT – 40 dni zamiast 60 | Podatników VAT |
| 1 lutego 2026 r. | Obowiązek odbierania faktur przez KSeF | Podatników objętych KSeF |
| 1 lutego 2026 r. | Nowe JPK_V7M(3) i JPK_V7K(3) oraz nowe oznaczenia | Podatników VAT |
| 1 kwietnia 2026 r. | II etap obowiązkowego wystawiania faktur w KSeF | Pozostałych podatników objętych obowiązkiem |
| 1 kwietnia 2026 r. | Zmiany dotyczące faktur VAT RR | Podmiotów objętych przepisami |
| 2026 r. | Zmiany dotyczące VAT od importu towarów | Podatników dokonujących importu |
| 24 września 2026 r. | Część zmian w Ordynacji podatkowej | Podatników objętych nowelizacją |
| 1 października 2026 r. | Kolejne zmiany w Ordynacji podatkowej | Podatników objętych nowelizacją |
| 1 stycznia 2027 r. | II etap elektronicznych ksiąg i ewidencji | Pozostałych podatników objętych obowiązkiem |
| 1 stycznia 2027 r. | KSeF dla najmniejszych podatników korzystających z odroczenia | Podatników spełniających ustawowe warunki |
1. Od 1 stycznia 2026 r. – nowy wzór PKPiR
Od 1 stycznia 2026 r. obowiązuje nowy wzór podatkowej księgi przychodów i rozchodów.
PKPiR ma obecnie 19 kolumn zamiast 17. Zmieniła się m.in. numeracja kolumn oraz zakres informacji wykazywanych w księdze.
Zmiany dotyczą podatników prowadzących PKPiR, niezależnie od tego, czy księga jest prowadzona w formie papierowej czy elektronicznej.
Dla przedsiębiorców oznacza to konieczność korzystania z aktualnego wzoru księgi oraz odpowiedniego dostosowania programu księgowego.
2. Od 1 stycznia 2026 r. – zmiany w ewidencji przychodów ryczałtowców
Zmiany objęły również przedsiębiorców rozliczających się na zasadach ryczałtu od przychodów ewidencjonowanych.
Od 1 stycznia 2026 r. obowiązuje nowy wzór ewidencji przychodów oraz zmienione zasady prowadzenia wykazu środków trwałych oraz wartości niematerialnych i prawnych.
W praktyce oznacza to konieczność prowadzenia ewidencji zgodnie z aktualnymi regulacjami i korzystania z odpowiednio dostosowanych narzędzi księgowych.
3. Od 1 stycznia 2026 r. – elektroniczne księgi i ewidencje
Jedną z najważniejszych zmian jest stopniowe przechodzenie na elektroniczne prowadzenie ksiąg i ewidencji podatkowych.
I etap – od 1 stycznia 2026 r.
Pierwszą grupę stanowią m.in. podatnicy PIT i ryczałtu, którzy są zobowiązani do składania JPK_V7M, czyli rozliczają VAT miesięcznie.
W zależności od formy rozliczeń obowiązek może obejmować m.in.:
- księgi rachunkowe,
- podatkową księgę przychodów i rozchodów,
- ewidencję przychodów,
- ewidencję środków trwałych oraz wartości niematerialnych i prawnych.
II etap – od 1 stycznia 2027 r.
Od 1 stycznia 2027 r. obowiązek obejmie pozostałych podatników PIT i ryczałtu objętych tymi regulacjami, w tym podatników składających JPK_V7K.
Warto pamiętać, że rozpoczęcie prowadzenia ksiąg elektronicznie oraz obowiązek ich przekazywania do urzędu skarbowego to nie zawsze ta sama data.
4. JPK w podatkach dochodowych – nowe obowiązki
Rozszerzają się również obowiązki związane z raportowaniem danych z ksiąg podatkowych w ramach JPK_PD.
W zależności od formy opodatkowania przedsiębiorca może zostać zobowiązany do przekazywania odpowiedniej struktury, m.in.:
- JPK_KR_PD – księgi rachunkowe,
- JPK_ST_KR – środki trwałe przy pełnej księgowości,
- JPK_PKPIR – podatkowa księga przychodów i rozchodów,
- JPK_EWP – ewidencja przychodów,
- JPK_ST – ewidencja środków trwałych.
Coraz większe znaczenie ma więc prawidłowe prowadzenie danych w programie księgowym i ich odpowiednie oznaczanie.
5. Od 1 stycznia 2026 r. – limit zwolnienia z VAT wynosi 240 000 zł
Od 1 stycznia 2026 r. limit sprzedaży uprawniający do korzystania ze zwolnienia podmiotowego z VAT wzrósł z:
200 000 zł → 240 000 zł
Przedsiębiorca, który spełnia pozostałe warunki ustawowe, może korzystać ze zwolnienia do wysokości nowego limitu.
Jeżeli działalność została rozpoczęta w trakcie roku, limit ustala się proporcjonalnie.
Należy również pamiętać, że niektóre rodzaje działalności są wyłączone ze zwolnienia niezależnie od wartości sprzedaży.
6. Od 1 stycznia 2026 r. – kasowy PIT do 2 mln zł
Od 2026 r. zwiększył się limit przychodów pozwalający na korzystanie z kasowej metody rozliczania PIT.
Limit został podwyższony z:
1 mln zł → 2 mln zł
W uproszczeniu metoda kasowa pozwala rozpoznać przychód w momencie otrzymania zapłaty, a nie już w chwili wystawienia faktury – po spełnieniu ustawowych warunków.
Zmiana może być szczególnie istotna dla przedsiębiorców, którzy wystawiają faktury z odroczonym terminem płatności.
7. Od 1 stycznia 2026 r. – nowe limity samochodów osobowych
Od 2026 r. zmieniły się limity dotyczące rozliczania samochodów osobowych w kosztach podatkowych.
Wysokość limitu zależy od rodzaju napędu i emisji CO₂:
| Rodzaj samochodu | Limit |
|---|---|
| Elektryczny lub wodorowy | 225 000 zł |
| Spalinowy – emisja CO₂ poniżej 50 g/km | 150 000 zł |
| Spalinowy – emisja CO₂ co najmniej 50 g/km | 100 000 zł |
Limity mają znaczenie m.in. przy amortyzacji oraz rozliczaniu leasingu lub najmu samochodów osobowych.
Przy samochodach wprowadzonych do ewidencji środków trwałych przed 1 stycznia 2026 r. zastosowanie mogą mieć wcześniejsze zasady.
8. Od 1 stycznia 2026 r. – zmiany w amortyzacji budynków i budowli
Zmodyfikowano również zasady dotyczące przyspieszonej amortyzacji niektórych budynków i budowli położonych na terenach spełniających określone warunki.
Zmiana może mieć znaczenie dla przedsiębiorców dokonujących inwestycji w nieruchomości.
Zastosowanie preferencyjnej amortyzacji zależy od spełnienia warunków określonych w przepisach.
9. Limity podatkowe na 2026 rok
Zmieniły się również limity wykorzystywane m.in. przy określaniu:
- statusu małego podatnika,
- prawa do jednorazowej amortyzacji,
- obowiązku prowadzenia ksiąg rachunkowych,
- możliwości korzystania z niektórych form opodatkowania.
Przykładowo limit przychodów dla statusu małego podatnika PIT/CIT na 2026 r. wynosi 8 517 000 zł, a limit jednorazowej amortyzacji wynosi 213 000 zł.
W przypadku konkretnej firmy należy zawsze sprawdzić limit właściwy dla danej formy działalności i rodzaju rozliczenia.
10. Od 1 lutego 2026 r. – krótszy podstawowy termin zwrotu VAT
To ważna zmiana dla podatników VAT.
Dla okresów rozliczeniowych przypadających od 1 lutego 2026 r. podstawowy termin zwrotu VAT został skrócony z:
60 dni → 40 dni
W dalszym ciągu możliwe są również inne terminy, m.in. 25 dni lub 15 dni, jeżeli podatnik spełnia określone warunki.
Dlatego 40 dni jest obecnie podstawowym terminem, ale nie jedynym możliwym terminem zwrotu VAT.
11. KSeF – obowiązek wystawiania faktur wprowadzany etapami
W 2026 r. rozpoczęło się obowiązkowe wystawianie faktur w Krajowym Systemie e-Faktur (KSeF).
Obowiązek został podzielony na etapy.
1 lutego 2026 r.
Obowiązek wystawiania faktur w KSeF objął podatników, których sprzedaż wraz z VAT w 2024 r. przekroczyła 200 mln zł.
1 kwietnia 2026 r.
Obowiązek objął pozostałych podatników podlegających KSeF.
1 stycznia 2027 r.
Obowiązek obejmie również najmniejszych podatników korzystających z ustawowego odroczenia, jeżeli miesięczna wartość sprzedaży dokumentowanej fakturami nie przekracza 10 000 zł brutto.
Wystawianie a odbieranie faktur
To bardzo ważne rozróżnienie.
Obowiązek odbierania faktur w KSeF rozpoczął się 1 lutego 2026 r.
Nie oznacza to jednak, że każdy przedsiębiorca od tego dnia musiał wystawiać wszystkie faktury w KSeF.
Obowiązek wystawiania faktur został wprowadzony etapami.
Przedsiębiorca powinien więc nie tylko przygotować się do wystawiania faktur w KSeF, ale również regularnie sprawdzać faktury zakupowe otrzymywane w systemie.
12. Od 1 lutego 2026 r. – nowe JPK_V7 i dodatkowe oznaczenia
Od 1 lutego 2026 r. obowiązują nowe wersje plików JPK_VAT z deklaracją:
- JPK_V7M(3) – dla podatników rozliczających VAT miesięcznie,
- JPK_V7K(3) – dla podatników rozliczających VAT kwartalnie.
Zmiany nie ograniczają się jednak wyłącznie do nowego numeru struktury. W plikach pojawiły się również nowe znaczniki i informacje, które należy prawidłowo uwzględnić przy sporządzaniu JPK_VAT.
Oznacza to, że przygotowanie rozliczenia VAT wymaga jeszcze dokładniejszej analizy dokumentów i prawidłowego przyporządkowania poszczególnych transakcji.
Znaczenie ma nie tylko kwota na fakturze, ale również to, jak dana transakcja powinna zostać oznaczona i wykazana w JPK_VAT.
Co to oznacza dla przedsiębiorcy?
Dla klienta zmiana może być praktycznie niewidoczna – faktura nadal wygląda jak faktura. Po stronie księgowości oznacza jednak więcej informacji do sprawdzenia, więcej elementów do weryfikacji i większą odpowiedzialność za prawidłowe oznaczenie dokumentów.
Dlatego w 2026 r. jeszcze większego znaczenia nabierają:
- kompletne i prawidłowo opisane dokumenty przekazywane do księgowości,
- informowanie biura o nietypowych transakcjach,
- terminowe przekazywanie dokumentów,
- dokładna weryfikacja faktur i pozostałych dowodów księgowych,
- bieżąca wiedza dotycząca zmieniających się przepisów.
Dla biura rachunkowego oznacza to więcej pracy, większą potrzebę uważności, aktualizowania wiedzy i skrupulatnej weryfikacji dokumentacji.
Prawidłowe rozliczenie podatku VAT nie polega dziś wyłącznie na „wpisaniu faktur do programu”. Coraz większe znaczenie ma analiza dokumentów, właściwa kwalifikacja transakcji oraz prawidłowe oznaczenie danych w raportach przesyłanych do administracji skarbowej.
To dobry przykład tego, że wraz z cyfryzacją rozliczeń rośnie zakres odpowiedzialności i pracy po stronie księgowości.
13. Od 1 lutego 2026 r. – zmiany w przechowywaniu faktur
W związku z KSeF zmieniły się również zasady dotyczące przechowywania faktur.
Faktury ustrukturyzowane znajdujące się w KSeF są przechowywane w systemie zgodnie z zasadami określonymi w przepisach.
Przedsiębiorca powinien jednak odpowiednio zorganizować cały obieg dokumentów – również dokumentów, które nie trafiają do KSeF.
14. Zmiany dotyczące VAT od importu towarów
W 2026 r. zmieniły się również niektóre zasady związane z rozliczaniem VAT od importu towarów.
Zmiany są związane m.in. z wdrażaniem nowych rozwiązań w systemach celnych.
Dotyczy to przede wszystkim przedsiębiorców dokonujących importu towarów spoza Unii Europejskiej.
W przypadku takich transakcji szczególnie ważne jest prawidłowe ustalenie sposobu rozliczenia VAT oraz terminowe przekazywanie dokumentów do księgowości.
15. Od 1 kwietnia 2026 r. – zmiany dotyczące faktur VAT RR
Od 1 kwietnia 2026 r. zmieniły się również regulacje dotyczące faktur VAT RR.
Przepisy regulują m.in.:
- termin wystawiania faktury VAT RR,
- faktury VAT RR KOREKTA,
- zasady przeliczania kwot wyrażonych w walutach obcych.
Zmiany dotyczą przede wszystkim podmiotów dokonujących zakupów produktów rolnych od rolników ryczałtowych.
16. Zmiany w rachunkowości i raportowaniu ESG
Zmiany objęły również przepisy dotyczące rachunkowości i raportowania informacji związanych ze zrównoważonym rozwojem, czyli ESG.
Dotyczą one przede wszystkim większych jednostek zobowiązanych do sporządzania określonych raportów.
Dla większości jednoosobowych działalności gospodarczych oraz mikrofirm zmiany te nie będą miały bezpośredniego znaczenia.
17. Zmiany w składkach ZUS i składce zdrowotnej
2026 r. przyniósł również nowe wartości składek oraz podstaw ich naliczania.
Przedsiębiorcy powinni uwzględnić aktualne zasady dotyczące:
- składek społecznych,
- składki zdrowotnej,
- preferencyjnych składek,
- Małego ZUS Plus,
- składek osób prowadzących działalność gospodarczą.
W przypadku składki zdrowotnej jej wysokość zależy m.in. od formy opodatkowania przedsiębiorcy.
Dlatego przy planowaniu miesięcznych kosztów działalności warto sprawdzać aktualne wartości obowiązujące w danym okresie.
18. Od 24 września i 1 października 2026 r. – zmiany w Ordynacji podatkowej
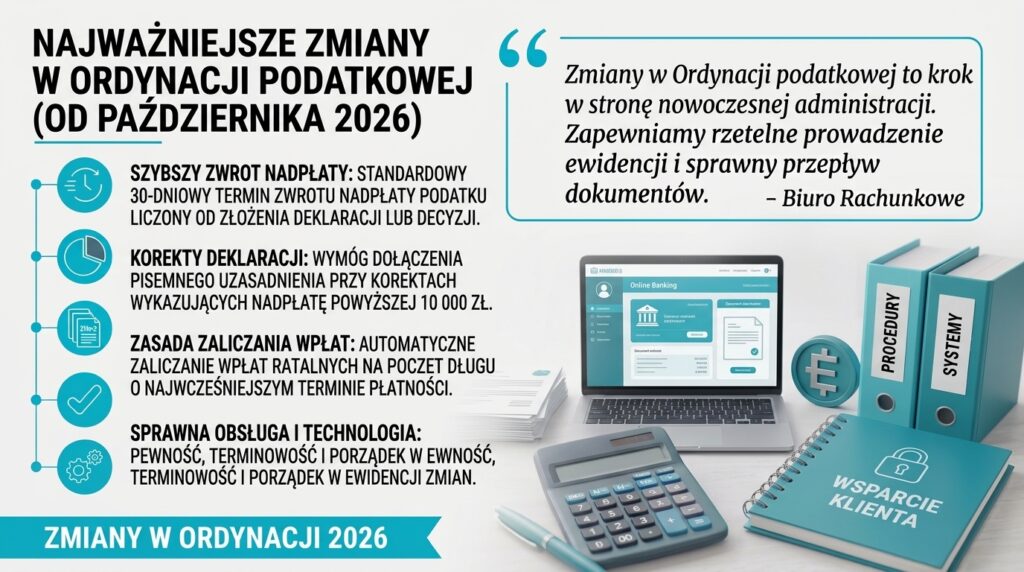
W 2026 r. zmieniają się również przepisy Ordynacji podatkowej.
Nie wszystkie zmiany mają jednak tę samą datę wejścia w życie.
Nowelizacje dotyczą m.in.:
- korekt deklaracji,
- nadpłat i ich zwrotu,
- czynności sprawdzających,
- zasad zaliczania wpłat na poczet zaległości i rat.
Korekty deklaracji
Zmieniają się również zasady dotyczące korekt deklaracji oraz czynności sprawdzających.
W przypadku korekty, z której wynika nadpłata przekraczająca określony ustawowo poziom, znaczenie ma obowiązek przedstawienia pisemnego uzasadnienia przyczyn korekty.
Zaliczanie wpłat na raty
Zmianie ulegają również zasady zaliczania wpłat dokonanych na poczet rat, na które rozłożono podatek lub zaległość podatkową.
Przy konkretnym rozliczeniu należy zawsze sprawdzić, który przepis i która data wejścia w życie mają zastosowanie.
19. e-Doręczenia – pamiętaj o regularnym sprawdzaniu skrzynki
Cyfryzacja kontaktów z administracją oznacza również większą odpowiedzialność za odbieranie korespondencji elektronicznej.
Przedsiębiorca objęty obowiązkiem e-Doręczeń powinien:
- posiadać aktywny adres do e-Doręczeń,
- prawidłowo powiązać go z działalnością,
- regularnie sprawdzać skrzynkę,
- pilnować terminów wynikających z otrzymanej korespondencji.
Samo utworzenie skrzynki nie wystarczy – trzeba pamiętać o jej bieżącej obsłudze.
20. Coraz więcej spraw załatwiamy cyfrowo
Cyfryzacja obejmuje nie tylko księgowość, JPK i faktury.
Coraz więcej spraw urzędowych można załatwić elektronicznie, co ogranicza ilość papierowej dokumentacji, ale jednocześnie wymaga większej dbałości o:
- terminy,
- wiadomości elektroniczne,
- podpisy elektroniczne,
- dostępy do systemów,
- prawidłowy obieg dokumentów.
Dla przedsiębiorcy oznacza to, że sprawna organizacja dokumentacji i terminowe przekazywanie informacji do księgowości są dziś jeszcze ważniejsze niż wcześniej.
21. Co zmiany oznaczają dla pracy biura rachunkowego?
Warto zwrócić uwagę na jeszcze jeden aspekt zmian wprowadzanych w 2026 r.
Cyfryzacja i nowe obowiązki raportowe nie oznaczają, że księgowość staje się prostsza tylko dlatego, że więcej dokumentów przesyłanych jest elektronicznie.
Wręcz przeciwnie.
Więcej danych oznacza również więcej informacji, które trzeba prawidłowo zweryfikować, sklasyfikować i oznaczyć.
Zmieniające się struktury JPK, nowe znaczniki, KSeF, elektroniczne księgi i ewidencje oraz kolejne zmiany podatkowe powodują, że praca biura rachunkowego wymaga:
- ciągłego aktualizowania wiedzy,
- większej uważności,
- skrupulatnej analizy dokumentów,
- prawidłowej kwalifikacji transakcji,
- kontroli terminów,
- dostosowywania programów i procedur do nowych przepisów.
Dlatego prawidłowa księgowość to dziś nie tylko ewidencjonowanie dokumentów. To również bieżąca analiza zmian, kontrola poprawności danych i odpowiedzialność za ich prawidłowe przekazanie do administracji skarbowej.
Dla przedsiębiorcy oznacza to natomiast, że jeszcze większe znaczenie ma terminowe i kompletne przekazywanie dokumentów oraz informowanie księgowości o wszystkich nietypowych zdarzeniach gospodarczych.
22. Nie każda zapowiedź zmiany jest już obowiązującym prawem
W 2026 r. pojawia się wiele projektów i zapowiedzi kolejnych zmian podatkowych.
Warto pamiętać, że projekt ustawy nie jest jeszcze obowiązującym prawem.
Przy każdej zmianie warto sprawdzić:
od kiedy obowiązuje, kogo obejmuje i czy przewidziano przepisy przejściowe.
Co przedsiębiorca powinien sprawdzić w swojej firmie?
W 2026 r. warto zweryfikować przede wszystkim:
- czy firma stosuje aktualny wzór PKPiR,
- czy ewidencja przychodów ryczałtowca jest prowadzona według nowych zasad,
- czy firma podlega obowiązkowi elektronicznego prowadzenia ksiąg,
- czy program księgowy obsługuje właściwe struktury JPK,
- czy firma składa JPK_V7M czy JPK_V7K,
- czy prawidłowo stosowane są nowe oznaczenia i znaczniki JPK_VAT,
- czy firma może korzystać ze zwolnienia z VAT do 240 000 zł,
- czy spełnia warunki kasowego PIT przy limicie 2 mln zł,
- jaki limit kosztów dotyczy firmowego samochodu,
- czy prawidłowo rozlicza VAT od importu,
- jaki termin zwrotu VAT ma zastosowanie,
- od kiedy firma ma obowiązek wystawiania faktur w KSeF,
- czy regularnie odbiera faktury w KSeF,
- czy program księgowy jest przygotowany do JPK_V7M(3)/JPK_V7K(3),
- czy prawidłowo przechowywane są dokumenty,
- czy składki ZUS i zdrowotne są rozliczane według aktualnych zasad,
- czy firmę dotyczą zmiany w Ordynacji podatkowej,
- czy przedsiębiorca posiada i regularnie sprawdza skrzynkę e-Doręczeń.
Podsumowanie
2026 rok to nie jedna duża zmiana, ale wiele nowych zasad wprowadzanych w różnych terminach.
Najważniejsze dla przedsiębiorców są przede wszystkim:
Od 1 stycznia 2026 r.
- nowy wzór PKPiR,
- nowe zasady ewidencji ryczałtowców,
- elektroniczne księgi i ewidencje dla pierwszej grupy podatników,
- nowe obowiązki JPK_PD,
- limit zwolnienia z VAT 240 000 zł,
- kasowy PIT do 2 mln zł,
- nowe limity samochodów osobowych zależne od CO₂,
- zmiany w amortyzacji,
- nowe limity podatkowe,
- nowe wartości składek i obciążeń przedsiębiorców.
Od 1 lutego 2026 r.
- podstawowy zwrot VAT w 40 dni zamiast 60,
- obowiązek odbierania faktur przez KSeF,
- nowe struktury JPK_V7M(3) i JPK_V7K(3),
- nowe oznaczenia i znaczniki w JPK_VAT.
Od 1 kwietnia 2026 r.
- II etap obowiązkowego wystawiania faktur w KSeF,
- zmiany dotyczące faktur VAT RR.
We wrześniu i październiku 2026 r.
- kolejne zmiany w Ordynacji podatkowej.
Od 1 stycznia 2027 r.
- II etap elektronicznego prowadzenia ksiąg i ewidencji,
- KSeF dla najmniejszych podatników korzystających z ustawowego odroczenia.
Rok 2026 pokazuje, że prowadzenie księgowości wymaga dziś nie tylko znajomości przepisów, ale również uważności, systematyczności i ciągłego aktualizowania wiedzy.
Dla przedsiębiorcy najważniejsze pozostaje natomiast jedno:
terminowo i kompletnie przekazywać dokumenty oraz informacje do księgowości.
Im więcej obowiązków i danych trafia do systemów elektronicznych, tym większe znaczenie ma rzetelna weryfikacja dokumentów i prawidłowe ich zakwalifikowanie.
Dlatego przy każdej zmianie warto zadać sobie dwa pytania:
„Od kiedy ta zmiana obowiązuje?”
oraz
„Czy dotyczy mojej firmy?”
Share this content:
